Constructeurs Analyse
Boeing au troisième trimestre 2026 : 161 avions livrés, un carnet record, mais la branche commerciale toujours dans le rouge
Boeing a publié le 27 octobre 2026 des comptes trimestriels à l'équilibre, loin des pertes géantes de 2025. Mais sa branche avions commerciaux perd encore près de 700 millions de dollars, et le 777X reste attendu en 2027.
Un an après un troisième trimestre 2025 plombé par une charge de près de 5 milliards de dollars sur le programme 777X, Boeing présente des comptes presque à l'équilibre. Le constructeur américain a publié le 27 octobre 2026 un chiffre d'affaires trimestriel de 24,2 milliards de dollars, en hausse de 4 %, et une perte nette limitée à 116 millions, contre 5,3 milliards un an plus tôt. Le groupe dégage même un flux de trésorerie disponible positif de 464 millions. Derrière ces chiffres, la situation reste contrastée : la défense et les services portent le résultat, tandis que la branche avions commerciaux, Boeing Commercial Airplanes (BCA), creuse ses pertes par rapport au trimestre précédent.
Des livraisons stables, un mix moins favorable
Boeing a livré 161 avions commerciaux entre juillet et septembre, un de plus qu'au troisième trimestre 2025. Le 737 reste la colonne vertébrale du constructeur avec 124 livraisons, suivi du 787 (22), du 767 (10) et du 777 (5, contre 9 un an plus tôt). Sur neuf mois, le total atteint 475 avions, contre 440 en 2025. À titre de comparaison, Airbus en a livré 547 sur la même période, avec un objectif annuel d'environ 870.
Le chiffre d'affaires de BCA recule pourtant de 3 %, à 10,7 milliards de dollars, et la perte opérationnelle atteint 697 millions, soit une marge de -6,5 %. C'est beaucoup moins que le -48,3 % du troisième trimestre 2025, mais plus du double de la perte du deuxième trimestre 2026 (322 millions). Selon Air Data News, Boeing l'explique par un mix de livraisons moins favorable (moins de gros-porteurs 777, plus rentables à l'unité), par les coûts liés à la montée en cadence et par la hausse des estimations de coûts d'approvisionnement. Sur neuf mois, la perte de BCA est ramenée à 1,6 milliard, contre 6,45 milliards un an plus tôt.
Le 737 vise 47 avions par mois
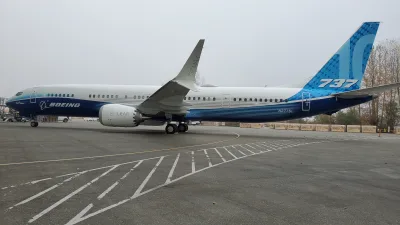
Après l'accident de la porte d'un 737 MAX 9 d'Alaska Airlines en janvier 2024, la FAA avait plafonné la production du monocouloir à 38 avions par mois, le temps que Boeing démontre la maîtrise de son système qualité. La cadence a été relevée depuis par étapes, et le constructeur annonce désormais progresser vers une cadence stabilisée de 47 avions par mois. Le 787 est stable à 8 par mois, contre 7 un an plus tôt.
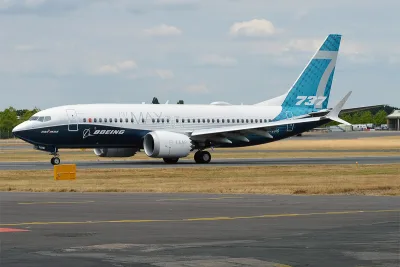
Sur le plan de la certification, le trimestre a été chargé. Le 737-7, plus petit membre de la famille, a obtenu son certificat de type amendé de la FAA au troisième trimestre, et le 737-10 a été certifié le 20 octobre. Les quatre versions passagers du MAX sont donc désormais approuvées aux États-Unis. Côté européen, aucune validation de l'EASA n'avait été annoncée pour ces deux modèles à la date de publication, alors que des compagnies européennes, dont Ryanair pour le MAX 10 et Luxair pour le MAX 7, en attendent des exemplaires en 2027.
Le 777X, toujours le point dur
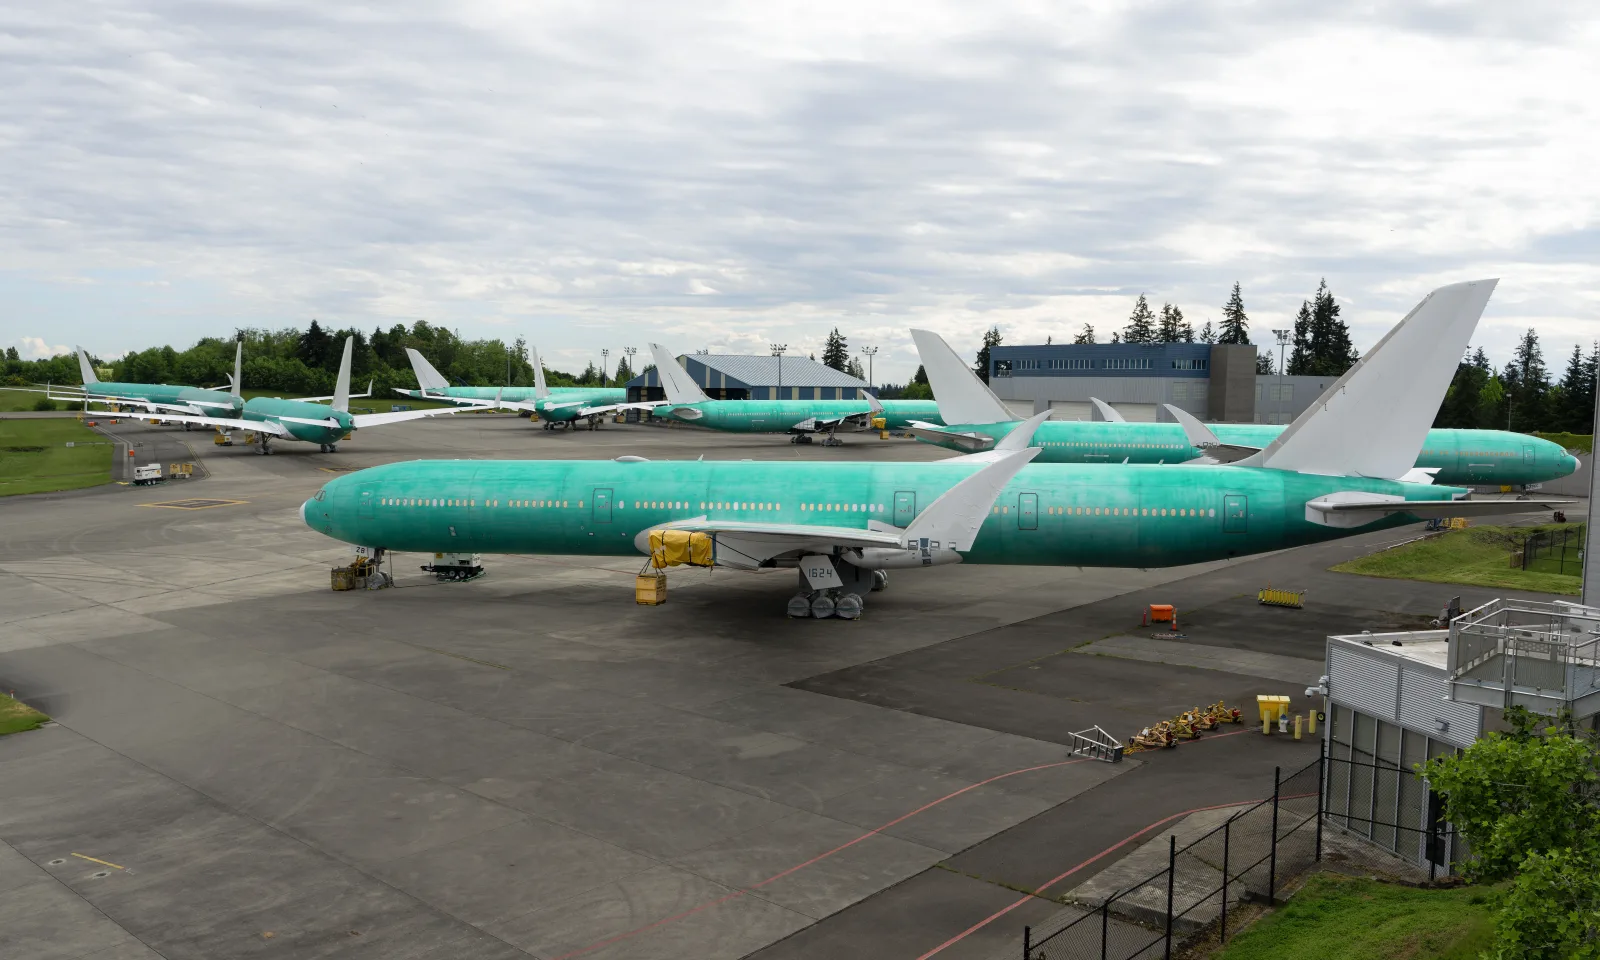
Le 777X, dont la mise en service était initialement prévue en 2020, reste en essais de certification. Boeing maintient une première livraison en 2027 et ne passe pas de nouvelle charge sur le programme ce trimestre : le poste regroupant les pertes futures provisionnées sur le 777X et le 767 ne pèse que 86 millions de dollars sur neuf mois, contre 5,1 milliards sur la même période de 2025. Des 777-9 déjà construits attendent sur les parkings d'Everett, en apprêt, que la certification permette de les terminer et de les livrer. Chaque trimestre de retard pèse sur la trésorerie et sur les compagnies clientes, comme Lufthansa, Emirates ou Qatar Airways, qui doivent composer avec ce retard dans leurs plans de flotte.
Un carnet de commandes record
La demande, elle, ne faiblit pas. Boeing a enregistré 300 commandes nettes au troisième trimestre, notamment de Turkish Airlines, Ethiopian Airlines et Lufthansa. Le carnet de la branche commerciale atteint 612 milliards de dollars et plus de 6 300 avions, soit plusieurs années de production. Toutes activités confondues, le carnet du groupe s'établit au niveau record de 745 milliards de dollars, contre 682 milliards fin 2025. Il n'inclut pas encore le contrat du F/A-XX, le futur avion de combat embarqué de l'US Navy, pour lequel Boeing a été sélectionné.
La défense et les services portent les comptes
La branche défense, espace et sécurité (BDS), longtemps déficitaire sur des contrats à prix fixe, affiche un chiffre d'affaires de 7,9 milliards (+15 %) et une marge de 6,2 %, gonflée par une plus-value de 252 millions sur la cession des laboratoires HRL. Les livraisons de ravitailleurs KC-46 sont passées de 4 à 7 sur le trimestre. La branche services (BGS), qui regroupe la maintenance, les pièces et la formation, reste la plus rentable avec 5,6 milliards de chiffre d'affaires et une marge de 18,3 %.
Une trésorerie sous surveillance
Le flux de trésorerie d'exploitation atteint 1,5 milliard de dollars au trimestre, malgré un décaissement d'environ 0,7 milliard lié à des accords avec le département américain de la Justice. Les investissements industriels, en hausse, absorbent un milliard. Sur neuf mois, le flux de trésorerie disponible reste négatif de 359 millions. Le groupe dispose de 20,7 milliards de trésorerie et de 10 milliards de lignes de crédit non tirées, face à une dette de 45,9 milliards, stable sur le trimestre. Le directeur général Kelly Ortberg parle d'étapes importantes, tout en prévenant que le travail « n'est pas terminé ».
Deux constructeurs, deux trajectoires
La comparaison avec Airbus éclaire la situation. Sur les neuf premiers mois, l'européen a livré 72 avions de plus que Boeing et s'est fixé un objectif d'environ 870 livraisons pour l'année, freiné notamment par les retards de livraison de moteurs. Boeing, lui, sort d'une période où ses cadences étaient contraintes par l'autorité de surveillance elle-même, après des défaillances de son système qualité. Les deux constructeurs ont en commun des carnets de commandes qui couvrent près d'une décennie de production pour les monocouloirs : pour les compagnies, notamment européennes, la capacité des industriels à livrer à l'heure reste le premier facteur limitant de leur croissance.
Ce qu'il faut surveiller
- La cadence du 737 : la stabilisation à 47 avions par mois conditionne la rentabilité de BCA et les livraisons aux compagnies européennes.
- La validation EASA des MAX 7 et MAX 10, indispensable pour les livraisons prévues en Europe en 2027.
- Le calendrier du 777X : toute nouvelle dérive se traduirait par de nouvelles charges et des compensations aux clients.
- Le bilan annuel : les livraisons de l'année seront publiées début janvier 2027 et les résultats annuels fin janvier, à comparer avec ceux d'Airbus.